Zakup mieszkania od dewelopera to decyzja, która wymaga dobrego przygotowania. Samo znalezienie odpowiedniego lokalu jest dopiero początkiem. Trzeba sprawdzić inwestycję, przeanalizować dokumenty, podpisać właściwe umowy, przygotować finansowanie, a na końcu odebrać mieszkanie i sfinalizować przeniesienie własności.
Jednym z pierwszych pytań, jakie pojawia się przy planowaniu zakupu, jest sposób zapłaty. Czy lepiej wykorzystać zgromadzone oszczędności i kupić mieszkanie za gotówkę? A może pozostawić część kapitału i skorzystać z kredytu hipotecznego?
Nie ma jednej odpowiedzi dobrej dla każdego. Wybór zależy między innymi od wysokości oszczędności, dochodów, planów na przyszłość i tego, jak ważna jest dla kupującego płynność finansowa. Warto więc najpierw poznać cały proces zakupu, a dopiero później zdecydować, jak go sfinansować.
Zakup mieszkania od dewelopera krok po kroku
Krok 1. Określ budżet i sposób finansowania
Zanim zaczniesz oglądać mieszkania, warto ustalić maksymalny budżet. Nie chodzi wyłącznie o cenę samego lokalu. W kalkulacji trzeba uwzględnić również miejsce postojowe, komórkę lokatorską, koszty wykończenia oraz wydatki związane z aktem notarialnym i założeniem lub wpisem hipoteki, jeśli zakup jest finansowany kredytem.
Przy zakupie za gotówkę najważniejsze pytanie brzmi: ile pieniędzy możesz przeznaczyć na mieszkanie, nie pozbawiając się rezerwy finansowej? Wydanie wszystkich oszczędności na nieruchomość może ograniczyć możliwość sfinansowania wykończenia czy poradzenia sobie z nieprzewidzianymi wydatkami.
Przy kredycie trzeba natomiast sprawdzić zdolność kredytową i wysokość dostępnego wkładu własnego. Standardem rynkowym pozostaje 20% wartości nieruchomości, choć część banków dopuszcza finansowanie z 10% wkładem przy zastosowaniu dodatkowego zabezpieczenia.
Krok 2. Wybierz mieszkanie i dokładnie sprawdź inwestycję
Kiedy budżet jest już określony, można przejść do wyboru konkretnego lokalu. Warto porównać nie tylko cenę za metr kwadratowy, ale również układ mieszkania, piętro, ekspozycję okien, standard części wspólnych, miejsce postojowe, komórkę lokatorską oraz planowane sąsiedztwo.
Istotne jest również sprawdzenie samej inwestycji i dewelopera. Przed zawarciem umowy deweloper powinien przekazać nabywcy prospekt informacyjny wraz z załącznikami. Dokument zawiera informacje dotyczące inwestycji, dewelopera oraz konkretnego lokalu i stanowi integralną część umowy.
Warto poświęcić czas na jego analizę. Szczególnie istotne są informacje o stanie prawnym gruntu, harmonogramie budowy, planowanych inwestycjach w okolicy oraz sposobie finansowania przedsięwzięcia.
Krok 3. Rezerwacja mieszkania
Jeżeli wybrane mieszkanie spełnia oczekiwania, kolejnym etapem może być umowa rezerwacyjna. Nie zawsze jest ona konieczna, ale często pozwala czasowo wyłączyć lokal z oferty.
Umowa rezerwacyjna powinna określać między innymi cenę mieszkania, okres rezerwacji, jego powierzchnię i usytuowanie. Jeżeli przewidziano opłatę rezerwacyjną, nie może ona przekroczyć 1% ceny lokalu. W przypadku osoby ubiegającej się o kredyt okres rezerwacji powinien uwzględniać czas potrzebny na uzyskanie decyzji kredytowej.
To ważne, ponieważ zakup na kredyt przebiega inaczej niż zakup za gotówkę. W pierwszym wariancie trzeba pozostawić sobie czas na analizę wniosku przez bank, wycenę nieruchomości i przygotowanie dokumentów.
Kredyt hipoteczny czy gotówka? Najważniejsze różnice
Zakup za gotówkę
Największą zaletą zakupu za gotówkę jest prostszy przebieg transakcji. Kupujący nie musi czekać na decyzję banku, przedstawiać dokumentów dotyczących dochodów ani przechodzić badania zdolności kredytowej.
Gotówka daje też większą swobodę przy negocjacjach i pozwala szybciej przejść do finalizacji zakupu. Nie oznacza jednak, że zawsze jest najlepszym rozwiązaniem.
Jeżeli zapłata całej ceny mieszkania pochłonie niemal wszystkie oszczędności, kupujący może zostać bez środków na wykończenie, wyposażenie i finansową poduszkę bezpieczeństwa. Dlatego przy zakupie za gotówkę warto patrzeć na całą sytuację majątkową, a nie tylko na fakt, że pieniądze są dostępne na koncie.
Zakup z wykorzystaniem kredytu hipotecznego
Kredyt pozwala kupić mieszkanie bez angażowania całego zgromadzonego kapitału. Przykładowo, przy mieszkaniu za 600 tys. zł i 20% wkładzie własnym kupujący angażuje 120 tys. zł, a pozostałą kwotę finansuje bank.
To rozwiązanie wiąże się jednak z dodatkowymi kosztami. Należą do nich między innymi odsetki, prowizje lub inne opłaty zależne od konkretnej oferty banku. Trzeba również liczyć się z tym, że proces zakupu będzie dłuższy.
Kredyt ma jednak istotną zaletę: pozwala zachować część własnych środków. Dla osoby, która ma oszczędności, ale jednocześnie chce zachować rezerwę finansową, może to być rozsądniejszy wariant niż całkowite wyzerowanie konta.
Co wybrać?
Najprostsza zasada brzmi: nie warto podejmować decyzji wyłącznie na podstawie tego, czy stać nas na zakup za gotówkę.
Jeżeli po zapłacie ceny mieszkania pozostaje znacząca rezerwa finansowa, zakup za gotówkę może być wygodnym rozwiązaniem. Jeżeli natomiast zapłata całej ceny oznacza wykorzystanie niemal wszystkich oszczędności, kredyt może pozwolić zachować większą płynność.
Warto również rozważyć rozwiązanie pośrednie: większy wkład własny i mniejszy kredyt. Nie ma obowiązku wykorzystywania wszystkich dostępnych oszczędności jako wkładu własnego. Dla wielu kupujących rozsądniejsze jest pozostawienie części kapitału na wykończenie mieszkania i nieprzewidziane wydatki.
Krok 4. Przygotuj finansowanie
Jeśli mieszkanie będzie kupowane na kredyt, najlepiej rozpocząć przygotowania jeszcze przed podpisaniem umowy, która wymaga zaangażowania dużej kwoty.
Bank analizuje między innymi dochody, źródło zatrudnienia, istniejące zobowiązania, historię kredytową oraz wartość nieruchomości. Zdolność kredytowa może więc wyglądać inaczej u dwóch osób kupujących mieszkania w tej samej cenie.
W przypadku zakupu od dewelopera znaczenie ma również harmonogram płatności. Przy inwestycji będącej w trakcie budowy cena może być regulowana w kilku transzach zgodnie z zapisami umowy i harmonogramem przedsięwzięcia. Ustawa przewiduje, że harmonogram powinien obejmować co najmniej cztery etapy realizacji.
Przygotowując kredyt, trzeba więc sprawdzić, czy terminy wypłat kolejnych transz odpowiadają terminom płatności wynikającym z umowy z deweloperem.
Krok 5. Podpisz umowę deweloperską
Umowa deweloperska jest jednym z najważniejszych dokumentów całego procesu. Zawiera między innymi cenę, informacje dotyczące nieruchomości, położenia lokalu, jego powierzchni, terminów realizacji oraz zasad przeniesienia własności.
Przed podpisaniem warto sprawdzić, czy jej treść zgadza się z prospektem informacyjnym. Trzeba zwrócić uwagę również na sposób obliczania powierzchni, standard wykończenia, terminy płatności, zasady odbioru mieszkania oraz konsekwencje opóźnień.
Wpłaty nabywcy są gromadzone na mieszkaniowym rachunku powierniczym, a system ochrony obejmuje również Deweloperski Fundusz Gwarancyjny. UOKiK wskazuje, że DFG zapewnia ochronę środków nabywcy w określonych sytuacjach związanych między innymi z upadłością dewelopera lub banku prowadzącego rachunek.
Nie oznacza to jednak, że dokumenty można podpisać bez czytania. Ochrona ustawowa nie zastępuje własnej analizy warunków transakcji.
Krok 6. Płatności i realizacja inwestycji
Po podpisaniu umowy rozpoczyna się etap realizacji płatności zgodnie z ustalonym harmonogramem. Przy zakupie gotówkowym cały proces jest prostszy pod względem finansowania, ponieważ nie trzeba uruchamiać kredytu.
Przy kredycie bank wypłaca środki zgodnie z warunkami umowy kredytowej. Kupujący musi pilnować terminów i dostarczać bankowi wymagane dokumenty. Opóźnienie w jednym elemencie może wpłynąć na kolejne etapy transakcji.
W tym czasie warto również przygotować plan wykończenia mieszkania. Koszt materiałów, robocizny, mebli i wyposażenia może stanowić znaczącą część całego budżetu. Dobrze więc uwzględnić go już na etapie wyboru nieruchomości.
Krok 7. Odbiór mieszkania
Gdy lokal jest gotowy, następuje odbiór. To moment, w którym warto dokładnie sprawdzić stan mieszkania i porównać wykonanie z dokumentacją oraz standardem określonym w umowie.
Podczas odbioru sprawdza się między innymi ściany, posadzki, okna, drzwi, instalacje, kąty i powierzchnie. W razie stwierdzenia wad należy je odpowiednio udokumentować i wpisać do protokołu.
Nie warto traktować odbioru jako formalności. Wady wykryte przed przeprowadzką są zwykle łatwiejsze do udokumentowania i zgłoszenia.
Krok 8. Akt notarialny i przeniesienie własności
Ostatnim etapem jest zawarcie umowy przenoszącej własność mieszkania. Po jej podpisaniu kupujący staje się właścicielem lokalu zgodnie z warunkami określonymi w akcie.
Przy kredycie dochodzą jeszcze formalności związane z ustanowieniem zabezpieczenia na rzecz banku. Warto więc uwzględnić czas potrzebny na wykonanie wszystkich czynności formalnych także po samym odbiorze mieszkania.
Siewna Apartamenty jako przykład inwestycji, którą warto analizować na etapie wyboru mieszkania
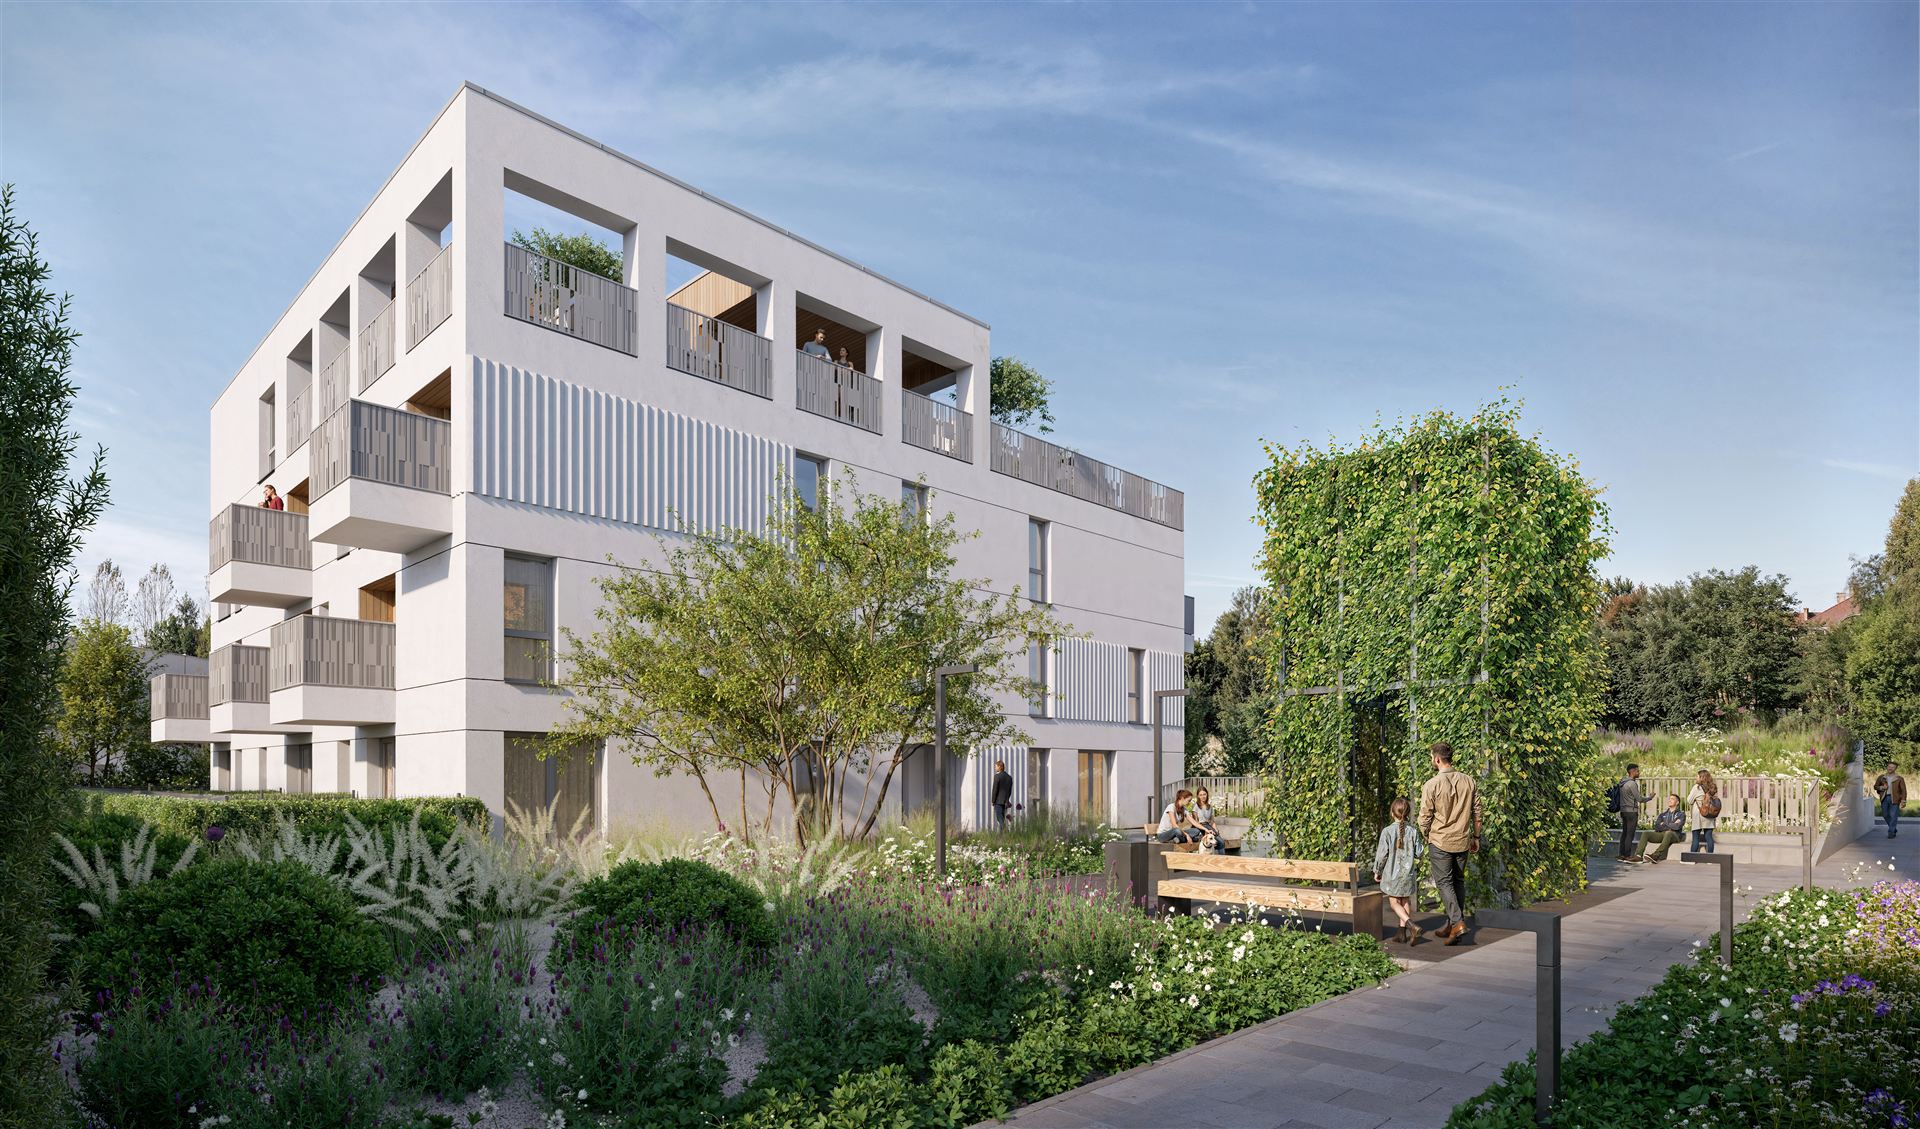
Proces zakupu zaczyna się znacznie wcześniej niż podpisanie umowy. Dobrym przykładem jest oferta Siewna Apartamenty w katowickim Burowcu. Inwestycja jest rozwinięciem osiedla Siewna 31 i powstaje w pobliżu Doliny 5 Stawów. Na stronie inwestycji można sprawdzić dostępne układy mieszkań, standard wykończenia oraz informacje dotyczące lokalizacji.
To pokazuje, jak powinien wyglądać pierwszy etap poszukiwania nieruchomości. Zanim kupujący zacznie zastanawiać się nad konkretną ratą kredytu, powinien wiedzieć, za co właściwie płaci: jaki jest metraż, standard, lokalizacja, dodatkowe wyposażenie i planowane udogodnienia.
Dopiero wtedy można przejść do porównania dwóch scenariuszy: zakupu za gotówkę oraz finansowania kredytem.
Jak przygotować się do zakupu mieszkania od dewelopera?
Najbezpieczniej podzielić przygotowania na kilka prostych etapów:
- Ustal maksymalny budżet.
- Zostaw rezerwę na wykończenie i nieprzewidziane wydatki.
- Porównaj dostępne mieszkania i inwestycje.
- Poproś dewelopera o prospekt informacyjny.
- Sprawdź umowę rezerwacyjną, jeśli jest przewidziana.
- Przy kredycie sprawdź zdolność i wymagany wkład własny.
- Porównaj całkowity koszt kredytu, a nie tylko wysokość raty.
- Przeczytaj umowę deweloperską przed podpisaniem.
- Pilnuj harmonogramu płatności.
- Dokładnie przeprowadź odbiór mieszkania.
- Dopiero na końcu sfinalizuj przeniesienie własności.
Najważniejsze jest spojrzenie na zakup jako na całą operację finansową. Cena mieszkania to dopiero jeden z jej elementów.
FAQ: zakup mieszkania od dewelopera
Ile trzeba mieć wkładu własnego przy kredycie hipotecznym?
Standardem jest 20% wartości nieruchomości. Niektóre banki oferują kredyty z 10% wkładem, ale mogą wtedy wymagać dodatkowego zabezpieczenia i stosować mniej korzystne warunki.
Czy można kupić mieszkanie od dewelopera za gotówkę?
Tak. Zakup za gotówkę nie wymaga uzyskania decyzji kredytowej ani badania zdolności kredytowej. Trzeba jednak pamiętać o pozostałych kosztach transakcji i zachowaniu odpowiedniej rezerwy finansowej.
Jak długo trwa zakup mieszkania od dewelopera?
Nie ma jednego terminu. Jeśli mieszkanie jest gotowe, proces może być stosunkowo krótki. Przy inwestycji będącej w budowie trzeba uwzględnić czas realizacji inwestycji, terminy płatności, odbiór oraz późniejsze przeniesienie własności. Zakup na kredyt może potrwać dłużej ze względu na procedurę bankową.
Czy zdolność kredytowa jest potrzebna, jeśli mam część pieniędzy na mieszkanie?
Tak. Jeżeli korzystasz z kredytu, bank ocenia zdolność do jego spłaty niezależnie od tego, jak wysoki jest wkład własny. Większy wkład może jednak oznaczać niższą kwotę kredytu i niższe miesięczne obciążenie.
Czy opłata rezerwacyjna jest obowiązkowa?
Nie. Może zostać przewidziana w umowie rezerwacyjnej. Jeżeli jest pobierana, jej wysokość nie może przekroczyć 1% ceny mieszkania określonej w prospekcie informacyjnym.
Czy przy zakupie mieszkania od dewelopera potrzebny jest notariusz?
Tak, umowy deweloperskie oraz umowy przenoszące własność zawierane są w formie aktu notarialnego. Z zakupem wiążą się więc koszty notarialne oraz opłaty sądowe, których wysokość zależy między innymi od wartości i rodzaju transakcji.
Co jest lepsze: kredyt czy gotówka?
Jeżeli zakup za gotówkę nie uszczupli nadmiernie oszczędności, może być prostszy i tańszy pod względem kosztów finansowania. Jeżeli natomiast zapłata całej ceny pozbawi kupującego większości kapitału, kredyt może pozwolić zachować większą rezerwę. W praktyce często warto rozważyć również wariant pośredni, czyli większy wkład własny i mniejszy kredyt.
Czy warto korzystać z pomocy doradcy kredytowego?
Przy bardziej złożonej sytuacji finansowej porównanie ofert kilku banków może być pomocne. Skorzystaj z pomocy naszego Eksperta Kredytowego – Sylwii Nowak-Gołda, która pomoże Ci znaleźć najlepszą ofertę kredytową (zobacz finansowanie). Ostateczną decyzję należy oprzeć na całkowitym koszcie finansowania i własnych możliwościach finansowych.
Zakup mieszkania od dewelopera nie musi być skomplikowany, jeśli kolejne decyzje podejmowane są w odpowiedniej kolejności. Najpierw warto wybrać nieruchomość i policzyć pełny budżet, następnie ustalić sposób finansowania, sprawdzić dokumenty i dopiero wtedy podpisywać kolejne umowy.
W przypadku kredytu kluczowe jest zachowanie bezpiecznego poziomu zadłużenia i odpowiedniej rezerwy. Przy zakupie za gotówkę równie ważne jest to, by po transakcji pozostały środki na wykończenie mieszkania oraz nieprzewidziane wydatki. Ostatecznie najlepsze finansowanie to takie, które pozwala kupić wymarzone mieszkanie bez nadmiernego obciążenia domowego budżetu.